
Die Bank nennt dir einen Zinssatz, und du fragst dich, wie genau diese Zahl eigentlich zustande kommt. Die ehrliche Antwort lautet: Kaum ein Faktor beeinflusst deinen Bauzins so direkt wie der Zinsswap – ein Finanzinstrument, das in den Nachrichten so gut wie nie vorkommt, an den Finanzmärkten aber zu den am häufigsten gehandelten Produkten überhaupt zählt. Zeit, das mal in Ruhe zu erklären – erst einfach, dann richtig ins Detail.
Was ist ein Zinsswap? Eine einfache Erklärung
Stell dir zwei Parteien vor: Die eine hat einen Kredit mit variablem Zinssatz, der sich ständig ändert. Die andere hat einen Kredit mit festem Zinssatz, der über die ganze Laufzeit gleich bleibt. Beide würden lieber tauschen: Die eine möchte Planungssicherheit, die andere spekuliert darauf, dass die variablen Zinsen künftig niedriger ausfallen als der feste Satz.
Genau das ermöglicht ein Zinsswap (englisch „interest rate swap“): Zwei Vertragspartner tauschen für einen festgelegten Zeitraum Zinszahlungen auf einen vereinbarten Betrag – den sogenannten Nominalbetrag – aus. Wichtig dabei: Nur die Zinszahlungen wechseln den Besitzer, nicht der Nominalbetrag selbst. Der dient lediglich als Rechengrundlage.
Expertenwissen: Wie ein Zinsswap technisch funktioniert
In der Praxis ist ein klassischer Zinsswap häufig ein Fixed-for-Floating Swap: Eine Partei zahlt für eine vereinbarte Laufzeit einen festen Zinssatz, die andere einen variablen Satz, beispielsweise den 6-Monats-EURIBOR. Beide Zahlungen beziehen sich auf denselben Nominalbetrag. Die Zahlungen erfolgen je nach Vertrag in festgelegten Perioden; soweit sie am selben Termin in derselben Währung fällig sind, kann ihre Differenz ausgeglichen werden. Nicht jeder Euro-Swap nutzt denselben EURIBOR-Tenor: Auch andere Referenzsätze und Overnight-Index-Swaps auf €STR spielen am Markt eine wichtige Rolle.
Eine Ebene tiefer wird es noch etwas technischer: Seit der Finanzkrise 2008 arbeiten Banken mit einem sogenannten Multi-Kurven-Rahmenwerk. Für die Diskontierung künftiger Zahlungsströme nutzen sie heute meist Overnight Index Swaps (OIS) auf Basis des €STR (Euro Short-Term Rate, dem Nachfolger des EONIA), während die EURIBOR-Kurve weiterhin zur Prognose der variablen Zahlungsströme selbst dient. Diese Trennung von Diskontierungs- und Prognosekurve ist einer der Gründe, warum die Bepreisung von Zinsswaps für Außenstehende komplex wirkt, in Fachkreisen aber längst Standard ist.
Was ist eigentlich der EURIBOR? Wer legt ihn fest und wie entsteht er?
Da der EURIBOR in diesem Artikel ständig auftaucht, lohnt sich ein eigener Blick darauf. Der Begriff steht für „Euro Interbank Offered Rate“ und bezeichnet den durchschnittlichen Zinssatz, zu dem sich Banken im Euroraum untereinander unbesichert Geld leihen – also ohne Sicherheiten zu hinterlegen.
Der EURIBOR wird vom European Money Markets Institute (EMMI) administriert; die zuständige europäische Aufsicht ist seit 2022 die ESMA. Er wird an TARGET-Geschäftstagen für fünf Laufzeiten (eine Woche sowie ein, drei, sechs und zwölf Monate) anhand der Beiträge der Panelbanken ermittelt. Entscheidend ist dabei nicht eine freie Zinsschätzung, sondern eine geregelte, möglichst transaktionsnahe Methodik.
Die EURIBOR-Hybridmethode nutzt seit der vollständigen Umstellung im Oktober 2024 nur noch zwei Ebenen. Auf Level 1 bilden geeignete tatsächliche unbesicherte Geldmarktgeschäfte die Grundlage; die Beiträge werden dabei volumengewichtet berechnet. Reichen Transaktionen für eine Laufzeit nicht aus, greift Level 2 mit vorgegebenen Methoden, etwa angepasster Interpolation benachbarter Laufzeiten oder der Berücksichtigung früherer geeigneter Geschäfte. Die frühere dritte Ebene mit Experteneinschätzungen wurde abgeschafft. Zum 29. Juni 2026 hat EMMI technische Details erneut angepasst: Bankenbeiträge werden mit drei statt zwei Dezimalstellen ermittelt; zudem verwenden bestimmte Anpassungs- und Interpolationsverfahren nun veröffentlichte EURIBOR-Benchmarkwerte statt einzelner Bankbeiträge. Der veröffentlichte Referenzzins wird weiterhin nach den EMMI-Regeln aus den Beiträgen des Panels berechnet.
Die Reformen haben eine wichtige Vorgeschichte. Frühere Referenzzinssysteme, darunter EURIBOR und LIBOR, gerieten aufgrund von Manipulationsfällen in die Kritik. Darauf folgten umfassende regulatorische und methodische Änderungen: nachvollziehbare Transaktionsdaten und feste Berechnungsregeln sollen individuelle Ermessensspielräume begrenzen. Wichtig ist die zeitliche Einordnung: Die heutige, zweistufige EURIBOR-Methode ist eine Weiterentwicklung der bereits 2019 eingeführten Hybridmethodik.
Seine Bedeutung verdankt der EURIBOR seiner schieren Reichweite: Er ist die zentrale Referenzgröße für einen Großteil der variabel verzinsten Finanzverträge im Euroraum – von Unternehmenskrediten über Sparprodukte bis zu eben jenen Zinsswaps, die wir in diesem Artikel besprechen. Auch wenn klassische deutsche Baufinanzierungen heute meist mit einem festen statt einem EURIBOR-gebundenen Zins abgeschlossen werden, bleibt der EURIBOR damit indirekt relevant für deinen Bauzins: Er ist die Stellschraube, über die Banken am Swapmarkt ihre Zinsrisiken aus genau diesen Festzinsdarlehen absichern.
Warum der Zinsswap für die Märkte so wichtig ist
Zinsswaps gehören zu den größten und liquidesten Derivatemärkten der Welt. Ihre Bedeutung ergibt sich aus einer doppelten Funktion: Zum einen dienen sie als Absicherungsinstrument – Banken, Versicherungen und Unternehmen nutzen sie, um Zinsrisiken aus ihrem Kerngeschäft zu neutralisieren, ohne die zugrunde liegenden Kredite oder Anleihen selbst anfassen zu müssen. Zum anderen bildet die sogenannte Swapkurve – die Zinssätze von Swaps über verschiedene Laufzeiten hinweg – die Markterwartung an die künftige Zinsentwicklung ab und dient damit als zentraler Referenzpunkt für die Bepreisung unzähliger anderer Finanzprodukte, von Unternehmensanleihen bis zu eben Baufinanzierungen.
Der Zinsswap und deine Baufinanzierung: Die unsichtbare Verbindung
Hier wird es für dich als (angehenden) Immobilienkäufer konkret: Bietet dir eine Bank zehn Jahre Zinsbindung an, berücksichtigt sie die Marktzinsen vergleichbarer Laufzeiten, darunter die zehnjährige Euro-Swapkurve. Zinsswaps dienen dabei der Absicherung von Zinsänderungsrisiken. Das Geld für die Kreditvergabe kommt aber nicht aus dem Swap selbst, sondern beispielsweise aus Kundeneinlagen, Pfandbriefen oder anderen Refinanzierungsquellen. Deshalb lässt sich der angebotene Bauzins nicht allein aus einem einzigen Swapwert ableiten.
Steigt der zehnjährige Swapsatz, kann das mit einer gewissen Verzögerung zu höheren Baufinanzierungszinsen führen. Eine feste Eins-zu-eins-Übertragungsregel gibt es jedoch nicht. Wie stark sich Angebote ändern, hängt zusätzlich von Pfandbrief- und anderen Refinanzierungsaufschlägen, Risiko- und Eigenkapitalkosten, Absicherungskosten, Wettbewerb, Beleihungsauslauf und Bonität ab. Ein Zinsswap ist damit ein wichtiger Frühindikator – aber kein fertiges Preisetikett für deinen Immobilienkredit.
Die dritte Ebene: Welche Rolle spielen Pfandbriefe wirklich?
In bisherigen Marktkommentaren standen häufig die Renditen von Bundesanleihen und die Pfandbriefmärkte im Mittelpunkt. Diese Sicht ist grundsätzlich sinnvoll. Für ein vollständigeres Verständnis sollte man aber auch die Swapkurve betrachten: Bundesanleihen, Swaps und Pfandbriefe liefern verschiedene, miteinander verbundene Preissignale.
Pfandbriefe sind gedeckte Schuldverschreibungen und eine wichtige tatsächliche Refinanzierungsquelle der Banken. Der Zinsswap ist dagegen ein Vertrag zum Austausch von Zinszahlungen, kein Kapitalzufluss. Pfandbriefe werden häufig über ihren Renditeaufschlag gegenüber einer Swapkurve (Asset-Swap-Spread, ASW) oder gegenüber Bundesanleihen (G-Spread) eingeordnet. Diese Kennzahlen sind nicht austauschbar: Sie vergleichen unterschiedliche Bezugsgrößen.
Vereinfacht lässt sich die Kalkulation so darstellen:
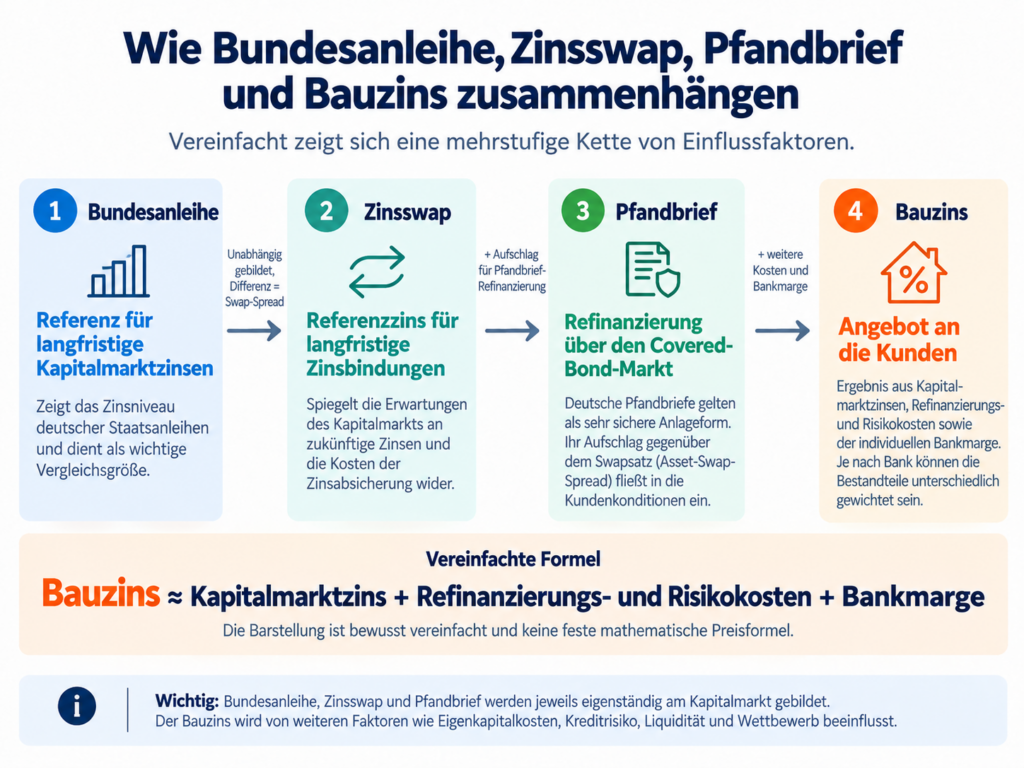
Das ist ein Schaubild zur Orientierung und keine universelle Bankformel. Insbesondere dürfen Aufschläge, die sich bereits in einzelnen Finanzierungskosten widerspiegeln, nicht doppelt addiert werden. Auch Bundesanleihen sind als liquide Staatsanleihe-Benchmark wichtig, aber nicht identisch mit der für jede Bank relevanten risikofreien Diskontierungskurve.
Für dich heißt das in der Praxis: Wenn du Berichte über steigende oder fallende Bauzinsen liest, lohnt sich ein Blick auf alle drei Ebenen gemeinsam – Bundesrendite, Swapsatz und Pfandbriefaufschlag bewegen sich meist in dieselbe Richtung, aber nicht immer im gleichen Tempo oder aus demselben Grund. Genau diese Verschiebungen zwischen den Ebenen erklären, warum Bauzinsen sich manchmal stärker oder schwächer bewegen, als es eine einzelne Kennzahl allein vermuten ließe.
Zinsswap in der Praxis: Ein Rechenbeispiel
Angenommen, eine Bank und ein institutioneller Investor schließen einen Zinsswap mit folgenden Eckdaten ab:
• Nominalbetrag: 1.000.000 Euro
• Laufzeit: 10 Jahre
• Fester Zinssatz (vom Investor zu zahlen): 3,0 % pro Jahr
• Variabler Zinssatz (von der Bank zu zahlen): 6-Monats-EURIBOR, aktuell angenommen bei 2,5 %
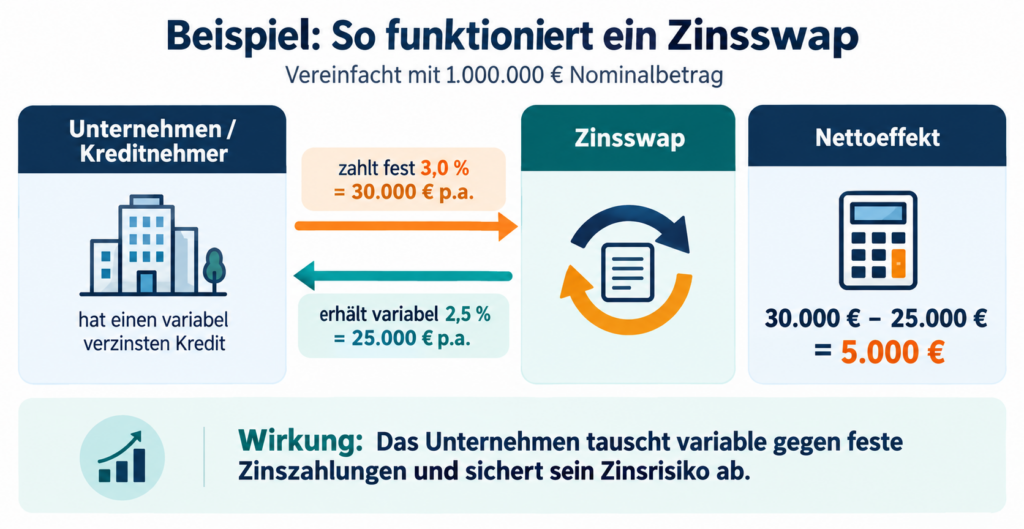
Vereinfacht und unter der Annahme eines über das ganze Jahr unveränderten variablen Zinssatzes ergibt sich: Der Investor zahlt 30.000 Euro jährlich (3,0 % von 1.000.000 Euro), die Bank rechnerisch 25.000 Euro (2,5 %). Der Saldo beträgt 5.000 Euro zugunsten der Bank. Technisch wird der 6-Monats-EURIBOR in der Regel für halbjährliche Perioden neu festgelegt; die tatsächlichen Zahlungen werden entsprechend periodengerecht berechnet. Steigt der variable Satz beispielsweise für eine spätere Periode auf 3,5 %, kann sich die Nettozahlungsrichtung umkehren. Besonders nützlich ist ein Swap für Parteien, die variable Einnahmen oder Verpflichtungen wirtschaftlich in feste Zinsströme umwandeln möchten; die passende Zahlungsrichtung hängt von ihrer Ausgangsposition ab.
Aktuelle Entwicklungen am Zinsswap-Markt
Die EZB erhöhte am 10. September 2026 ihre drei wichtigsten Leitzinsen um jeweils 25 Basispunkte. Seit dem 16. September beträgt der Einlagensatz 2,50 %, der Hauptrefinanzierungssatz 2,65 % und der Spitzenrefinanzierungssatz 2,90 %. Die EZB begründete ihren Beschluss insbesondere mit weiterem Inflationsdruck; ihre September-Projektion erwartete für 2026 durchschnittlich 3,0 % Inflation und für 2027 2,5 %. Für längerfristige Zinsswaps zählen aber nicht allein die heutigen Leitzinsen, sondern auch die erwartete Entwicklung der Kurzfristzinsen über die gesamte Laufzeit und weitere Marktkomponenten. Deshalb kann sich die zehnjährige Swapkurve schon vor einem EZB-Beschluss bewegen – oder anders reagieren als der Leitzins.
Der Swap-Spread ist die Differenz zwischen einem definierten Swapsatz und der Rendite einer laufzeitgleichen Bundesanleihe. Er hängt unter anderem von Anleiheangebot, Nachfrage, Liquidität, Sicherheiten- und Marktstruktur sowie der verwendeten Swapkurve ab. Er kann positiv oder negativ sein und schwankt im Zeitverlauf erheblich. Pauschale langjährige Durchschnittswerte oder Aussagen über einen historischen Erstwechsel des Vorzeichens sind ohne sauber dokumentierte Zeitreihe wenig belastbar.
Für den Oktober 2026 ist außerdem die Unsicherheit über den künftigen Zinsverlauf wichtig: Marktteilnehmer beobachten neben Swap-Sätzen auch die Preise von Zinsoptionen, sogenannten Swaptions. Deren implizite Volatilität ist ein Maß für eingepreiste Zinsschwankungsrisiken – nicht die Prognose einer konkreten Zinserhöhung. Mehr Unsicherheit kann die Absicherung und die Kalkulation fester Kreditkonditionen beeinflussen. Aktuelle Swapsätze und Spreads ändern sich täglich; deshalb verzichten wir auf eine scheinbar allgemeingültige Momentaufnahme mit nicht einheitlich belegten Stichtagen.
Was heißt das für dich?
Wenn du eine Baufinanzierung oder Anschlussfinanzierung planst, lohnt sich der Blick über den EZB-Leitzins hinaus: Swapkurven vergleichbarer Laufzeiten, Bundesanleiherenditen und Pfandbriefaufschläge geben gemeinsam Hinweise auf das Kapitalmarktumfeld. Ein Forward-Darlehen kann bei einer später anstehenden Anschlussfinanzierung sinnvoll sein, ist aber nicht automatisch die beste Wahl, wenn Zinsswaps steigen. Entscheidend sind unter anderem der Forward-Aufschlag, deine Restlaufzeit, Flexibilität und Risikotoleranz. Bei albfinanz betrachten wir diese Einflussgrößen gemeinsam mit deiner persönlichen Finanzierungssituation und vergleichen die verfügbaren Angebote.
Kontaktformular ausfüllen oder direkt anrufen – Dein albfinanz-Team ist für Dich da.
Bleib informiert und verpasse keine spannenden Beiträge hier.
Melde dich gerne über unsere Homepage oder direkt per Telefon unter 07121 381 1801.
Folge uns auf Instagram um kein Update zu verpassen.
Dein Team der albfinanz aus Reutlingen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanzierungs- oder Anlageberatung. Marktdaten und Zinssätze sind zeitabhängig. Fachlicher Stand: 11. Oktober 2026.